La justicia confirmó el procesamiento de Orlando Canido, el dueño de la marca de gaseosas, por presunta evasión fiscal. El fallo mantiene embargos por $250 millones sobre el empresario y la firma Refres Now S.A. El expediente tributario se suma a un fallo laboral millonario y a una serie de controversias empresariales, territoriales y ambientales que marcaron distintos momentos de su trayectoria.
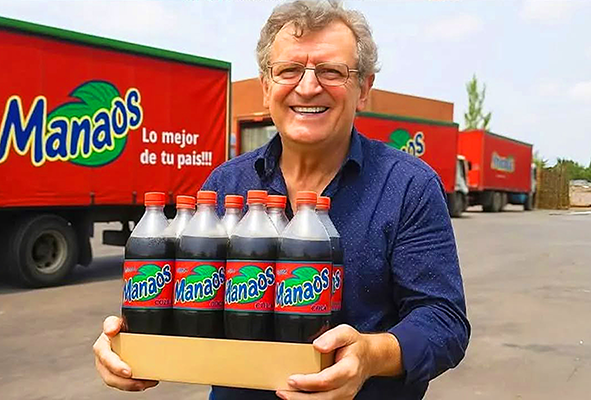
Durante años, Orlando Canido construyó su identidad empresarial alrededor de una apuesta que parecía improbable: competir con las grandes multinacionales de las bebidas a partir de una gaseosa de precio accesible, una red de distribución extendida y una estrategia comercial orientada a los sectores populares. Manaos se convirtió así en una marca reconocible en el mercado argentino y en el emblema de una empresa que buscó abrirse camino frente a competidores de enorme peso.
Pero el recorrido comercial de Canido también quedó atravesado por controversias judiciales y denuncias de distinta naturaleza. La más reciente llegó desde los tribunales federales, pues la Cámara Federal de Apelaciones de San Martín confirmó su procesamiento y el de Refres Now S.A. en una causa por presuntas irregularidades tributarias.
La decisión vuelve a colocar al empresario bajo la lupa judicial y abre una nueva etapa en un expediente que involucra declaraciones impositivas, movimientos contables y operaciones cuya justificación fue cuestionada por los organismos fiscales. Sin embargo, el alcance de la resolución exige una precisión fundamental: Canido no fue condenado por este caso y continúa en libertad.
PROCESAMIENTO CONFIRMADO
El 22 de octubre de 2026, la Sala I de la Cámara Federal de Apelaciones de San Martín, integrada por los jueces Juan Pablo Salas, Marcelo Darío Fernández y Marcos Morán, confirmó la resolución dictada en primera instancia por el Juzgado Federal en lo Criminal y Correccional N.º 3 de Morón.
La decisión ratificó el procesamiento de Canido y de Refres Now S.A. por la presunta evasión simple del Impuesto a las Ganancias correspondiente al período fiscal 2020. También mantuvo los embargos de $250 millones dispuestos sobre el empresario y la sociedad.
La causa se inició a partir de una investigación impulsada por el Ministerio Público Fiscal, con la participación de la Agencia de Recaudación y Control Aduanero (ARCA) como querellante. El organismo puso bajo análisis las declaraciones tributarias de la compañía y determinados movimientos contables que, según la hipótesis investigativa, podrían haber permitido reducir indebidamente la carga impositiva.
La confirmación de la Cámara representa un avance procesal para la acusación, aunque no constituye una sentencia definitiva. El procesamiento implica que, en esta etapa, la Justicia considera que existen elementos suficientes para continuar el proceso penal respecto de los hechos investigados. La responsabilidad penal deberá determinarse en las instancias correspondientes.
La distinción es relevante porque las cifras que circularon alrededor del expediente abarcan distintos períodos fiscales y conceptos tributarios. No todo el monto mencionado en las denuncias iniciales integra el hecho por el que se confirmó el procesamiento.
DECLARACIONES, PASIVOS Y OPERACIONES CUESTIONADAS
Uno de los puntos bajo análisis está relacionado con un pasivo declarado por la empresa y con la justificación de determinados fondos que habrían intervenido en operaciones contables.
La investigación puso especial atención en un supuesto préstamo de $650 millones registrado como deuda. La hipótesis fiscal cuestionó el respaldo documental de esa obligación y la trazabilidad de los recursos, además de examinar las explicaciones brindadas sobre el origen del dinero.
Las actuaciones también incluyeron observaciones sobre facturas, deducciones y operaciones comerciales con distribuidores. De acuerdo con la información difundida sobre el caso, ARCA habría identificado un grupo de operadores cuya documentación o situación fiscal despertó sospechas, y cuestionó si la infraestructura, los bienes y el personal declarados resultaban compatibles con el volumen de actividad atribuido a la firma.
Esos elementos forman parte de la reconstrucción fiscal que dio origen al expediente. Su alcance probatorio, las explicaciones de la empresa y las responsabilidades que eventualmente puedan establecerse deberán evaluarse en el proceso judicial.
El punto central, por ahora, es que la Cámara confirmó el procesamiento por la presunta evasión de Ganancias de 2020. Las demás observaciones deben entenderse dentro del marco de la investigación y no como infracciones definitivamente acreditadas.
DISTRIBUIDORAS BAJO SOSPECHA Y FACTURAS IRREGULARES
Otro de los ejes de la investigación apunta a la operatoria comercial de Refres Now y a la documentación utilizada para respaldar parte de sus movimientos. Según la información consignada en las actuaciones, ARCA pidió investigar presuntos comprobantes de venta irregulares vinculados con 80 distribuidores. De ese grupo, 39 figuraban en las bases del organismo como contribuyentes “no confiables” durante 2021 y 2022, conocidos como “empresas fantasmas”.
Sin embargo, hay que tener en cuenta que el hecho de que determinados distribuidores aparezcan registrados como contribuyentes no confiables no demuestra, por sí solo, que sean sociedades inexistentes ni que se haya probado la utilización de empresas ficticias para evadir impuestos. Lo que se encuentra bajo investigación es la presunta existencia de irregularidades en la facturación, las deducciones y la justificación de determinadas operaciones.
La hipótesis fiscal también puso el foco en posibles deducciones excesivas derivadas de facturación duplicada y en la dificultad para reconstruir el recorrido de fondos relacionados con operaciones mayoristas que, según los reportes, superaban los $10.000 millones.
El organismo recaudador habría cuestionado, además, si la infraestructura, los activos y la cantidad de empleados declarados por los operadores involucrados eran suficientes para respaldar el volumen de actividad informado. Estos elementos alimentan las sospechas sobre la consistencia de parte de la documentación comercial y contable examinada.
La determinación de si hubo comprobantes apócrifos, operaciones simuladas o participación deliberada de terceros dependerá de lo que se acredite en el expediente. Por ahora, esos señalamientos deben atribuirse a la hipótesis investigativa y no presentarse como una conclusión judicial definitiva.
PRESCRIPCIONES
Uno de los aspectos más relevantes del expediente es que la investigación original abarcaba distintos períodos fiscales y varios tributos, pero no todas las imputaciones sobrevivieron al análisis judicial. Para comprender el alcance de la decisión contra Orlando Canido y Refres Now S.A., resulta necesario distinguir entre los montos denunciados inicialmente y aquellos hechos por los que finalmente se confirmó el procesamiento.
Según los antecedentes difundidos sobre la causa, ARCA había puesto bajo la lupa presuntas irregularidades correspondientes a los ejercicios fiscales 2017, 2018 y 2020. Las observaciones comprendían el Impuesto a las Ganancias y, para algunos períodos, también el Impuesto al Valor Agregado (IVA) y los impuestos internos.
Sin embargo, la situación procesal cambió a partir de la aplicación de una norma posterior que elevó los montos mínimos necesarios para que determinadas conductas pudieran ser perseguidas penalmente como evasión tributaria simple. La modificación legislativa resultó relevante porque, en materia penal, debe aplicarse retroactivamente la ley más benigna cuando corresponde.
En ese marco, la Justicia confirmó los sobreseimientos por prescripción de la acción penal respecto de determinados hechos correspondientes a los períodos fiscales 2017 y 2018. Además, las imputaciones vinculadas con el IVA y los impuestos internos del ejercicio 2020 no continuaron en los mismos términos, al no alcanzar, según la resolución reseñada, el nuevo umbral de punibilidad.
La consecuencia fue que el expediente quedó acotado, en esta instancia, al presunto delito de evasión simple del Impuesto a las Ganancias correspondiente a 2020, por un monto atribuido que las publicaciones periodísticas sitúan en torno de los $132 millones.
La diferencia entre las cifras es importante. Los montos globales mencionados al comienzo de la investigación no deben presentarse como si todos hubieran quedado comprendidos en el procesamiento confirmado por la Cámara Federal de San Martín.
En términos jurídicos, la prescripción extingue la posibilidad de perseguir penalmente un hecho cuando se cumplen las condiciones y los plazos previstos por la ley. No equivale, por sí sola, a una declaración judicial de que el hecho nunca ocurrió, pero tampoco permite sostener que la persona es culpable de una conducta que ya no puede ser perseguida penalmente en esa causa.
En este caso, la Cámara confirmó tanto los sobreseimientos por prescripción de determinados hechos como el procesamiento por el período fiscal 2020. Son decisiones diferentes y deben leerse por separado: una parte de las imputaciones quedó fuera del proceso penal por razones legales, mientras que otra continúa bajo investigación.
Por eso, el alcance de la resolución no puede resumirse diciendo que Canido fue procesado por la totalidad de los montos inicialmente denunciados. La situación judicial vigente es más específica y se concentra en la presunta evasión de Ganancias correspondiente a 2020.
EL CRECIMIENTO DE LA MARCA
La historia comercial de Manaos comenzó en 2004, cuando Canido puso en marcha Refres Now S.A. y desarrolló su planta industrial en Virrey del Pino, en el partido bonaerense de La Matanza.
La empresa se abrió camino con una estrategia basada en precios competitivos y distribución. En un mercado dominado por marcas internacionales con una presencia histórica, Manaos buscó instalarse en almacenes, comercios de cercanía y otros puntos de venta en los que el precio final tenía un peso decisivo.
La expansión convirtió a la marca en uno de los nombres reconocibles del segmento de gaseosas económicas. La trayectoria empresarial de Canido quedó asociada a la posibilidad de disputar espacio comercial a compañías con mayores recursos y una estructura consolidada.
En julio de 2025, Refres Now avanzó además con la compra de las marcas Cunnington y Neuss, en una operación informada en torno de los US$74 millones. La adquisición amplió la presencia del grupo en el mercado de bebidas y reforzó su estrategia de crecimiento.
La expansión, sin embargo, también elevó la exposición pública de la compañía. El tamaño de sus operaciones, sus vínculos comerciales y su estructura financiera pasaron a ser aspectos centrales para comprender no solo su desarrollo económico, sino también las controversias que surgieron alrededor de su actividad.
FALLO LABORAL DE MÁS DE $807 MILLONES
La situación tributaria no es el único frente judicial que afectó a Refres Now. En febrero de 2026 se conoció otro pronunciamiento relevante: la Suprema Corte de Justicia de Mendoza rechazó el recurso extraordinario federal presentado por la empresa y dejó firme una condena laboral a favor de un exempleado. El monto establecido ascendió a $807.676.293,72.
El trabajador había desarrollado tareas entre 2013 y 2022 y su actividad comprendía distintas jurisdicciones, entre ellas Mendoza, San Juan y La Pampa.
El conflicto giró, entre otros aspectos, alrededor de la relación laboral y de la clasificación asignada al trabajador. La controversia incluyó el cuestionamiento de su registración, dado que, según el planteo judicial, habría sido encuadrado como “promotor”, pese a que las tareas realizadas correspondían a las de un viajante de comercio.
En el análisis del caso tuvo relevancia el principio de primacía de la realidad, según el cual las tareas efectivamente desempeñadas prevalecen sobre la denominación formal que se les haya asignado a los efectos de determinar la naturaleza del vínculo laboral.
La suma final fue inferior al monto inicialmente reconocido en el proceso, que había superado los $1.500 millones, debido a los ajustes efectuados en el cálculo de los intereses. Tras el rechazo del recurso extraordinario, la empresa quedó obligada a afrontar el pago en los términos establecidos judicialmente.
Consultado sobre este fallo, Canido sostuvo que se pagaría, aunque cuestionó el monto.
Este expediente tiene una naturaleza diferente de la causa tributaria. En Mendoza se trata de una condena laboral que quedó firme tras el rechazo del recurso; en el caso fiscal, en cambio, la Justicia confirmó un procesamiento, una instancia anterior a una eventual sentencia penal.
La diferencia permite dimensionar los distintos planos de responsabilidad que aparecen en la trayectoria reciente de la compañía.
CONFLICTOS TERRITORIALES EN SANTIAGO
La figura de Canido también quedó vinculada, a través de denuncias y controversias públicas, con conflictos por la tierra en Santiago del Estero. Organizaciones campesinas e indígenas, entre ellas el Movimiento Campesino de Santiago del Estero (MOCASE), denunciaron situaciones de tensión en zonas rurales de los departamentos Moreno, Alberdi y Juan Felipe Ibarra.
Entre los lugares mencionados en esos reclamos aparecen Bajo Hondo, El Tunal, Sacha Sumaj y sectores identificados como Lote 5 y El Colorado. Las denuncias hicieron referencia a disputas por la posesión y el uso de terrenos, además de amenazas, daños a viviendas, afectación de animales y problemas vinculados con el acceso al agua.
Las organizaciones reclamantes sostuvieron que esas situaciones se inscribían en un escenario más amplio de conflictos por la tenencia de la tierra, en el que comunidades campesinas e indígenas cuestionaban operaciones y ocupaciones que, según su versión, desconocían derechos y formas de posesión preexistentes.
En 2017, el fiscal de Estado de la provincia, Raúl Abate, formuló acusaciones relacionadas con la apropiación irregular de más de 19.000 hectáreas de tierras fiscales y de 32 lotes en los departamentos Moreno y Alberdi. Canido rechazó las acusaciones y sostuvo que había adquirido tierras sin saber que estaban ocupadas.
La existencia de estas denuncias constituye un antecedente relevante para reconstruir la controversia pública alrededor del empresario. No obstante, cada señalamiento debe analizarse según su expediente, las pruebas reunidas y las resoluciones que eventualmente se hayan dictado. Las acusaciones de organizaciones sociales o de funcionarios no equivalen, por sí mismas, a una condena judicial.
ACUSACIONES AMBIENTALES
A los conflictos territoriales se sumaron cuestionamientos ambientales. Greenpeace denunció desmontes en áreas que vinculó con integrantes de la familia Canido y, en 2023, activistas de la organización realizaron una acción para bloquear maquinaria en las cercanías de Nueva Esperanza.
La entidad ambientalista atribuyó a esas actividades la eliminación de miles de hectáreas de bosque nativo y las enmarcó en su reclamo por la protección de los ecosistemas chaqueños. Las cifras difundidas por la organización incluyeron una superficie superior a las 10.000 hectáreas, aunque la atribución de responsabilidades y el alcance de cada intervención deben establecerse a partir de documentación verificable y de las actuaciones oficiales correspondientes.
El debate se inscribe en una problemática que excede a un solo empresario y tiene que ver con la expansión de las actividades productivas, el avance de los desmontes, la protección del bosque nativo y los derechos de las comunidades rurales son asuntos que desde hace años generan controversias en la región chaqueña.
En ese contexto, las denuncias contra personas o empresas deben ser examinadas con el mismo criterio de rigor: identificar quién formula la acusación, precisar qué superficie o actividad se cuestiona y distinguir las afirmaciones de las organizaciones de los hechos acreditados por organismos competentes o por la Justicia.
En el caso de Canido, los reclamos territoriales y ambientales forman parte de los antecedentes públicos que acompañaron su trayectoria empresarial, aunque no corresponde presentarlos como una única causa ni atribuirles un desenlace judicial que no esté documentado.
EXPANSIÓN Y CONTROVERSIAS
La historia de Manaos reúne dos dimensiones que conviene observar sin simplificaciones. Por un lado, el crecimiento de una marca que consiguió competir en un mercado concentrado y ampliar su presencia mediante una política de precios y distribución. Por otro, una sucesión de cuestionamientos y actuaciones judiciales que obligan a examinar la conducta de la empresa y de su propietario en ámbitos diferentes.
La causa tributaria plantea interrogantes sobre las declaraciones impositivas y el respaldo de determinadas operaciones. El expediente laboral, en cambio, concluyó con una condena millonaria que quedó firme. Las controversias territoriales y ambientales se desarrollaron en otro escenario, a partir de denuncias de comunidades, organizaciones y funcionarios.
No son episodios equivalentes ni deben confundirse. Cada uno tiene sus propios hechos, actores, pruebas y consecuencias jurídicas. Pero, considerados en conjunto, ayudan a comprender por qué la figura de Canido dejó de ser observada exclusivamente desde el ángulo de su crecimiento comercial.
La confirmación del procesamiento por parte de la Cámara Federal de San Martín agrega ahora un nuevo capítulo a ese recorrido. El proceso tributario deberá seguir su curso y determinar si las sospechas investigadas pueden convertirse en una responsabilidad penal acreditada.
Hasta entonces, la distinción sigue siendo esencial: la Justicia confirmó un procesamiento por presunta evasión de Ganancias correspondiente a 2020, pero no dictó una condena penal definitiva contra el empresario por ese hecho.

QUÉ VIENE AHORA
La confirmación del procesamiento no significa que Orlando Canido haya sido condenado ni que deba quedar detenido. El empresario continúa en libertad mientras avanza la causa, en la que la Justicia deberá determinar si las presuntas irregularidades tributarias investigadas pueden acreditarse y dar lugar a una responsabilidad penal.
La resolución de la Cámara Federal de San Martín mantiene, además, los embargos de $250 millones sobre los bienes de Canido y de Refres Now S.A. Estas medidas tienen una finalidad cautelar y no deben confundirse con una multa ni con una condena económica definitiva.
El procesamiento representa un avance de la investigación, pero todavía no resuelve de manera definitiva la responsabilidad penal del empresario. El expediente deberá continuar su curso conforme a las etapas procesales correspondientes, con las garantías de defensa y la posibilidad de que las partes cuestionen las decisiones que legalmente puedan recurrir.
Así, la situación judicial de Canido queda delimitada por dos datos centrales: una parte de los hechos inicialmente investigados fue alcanzada por sobreseimientos por prescripción o por los efectos de la legislación penal más favorable, mientras que el procesamiento por la
presunta evasión de Ganancias de 2020 continúa vigente.
Para el dueño de Manaos, el desafío inmediato ya no se limita a la expansión comercial de sus marcas. También pasa por afrontar una investigación que deberá establecer si existió la evasión que sostiene la acusación. Y aunque Orlando Canido todavía sostiene que muchas de las acusaciones forman parte de una persecución contra quienes producen e invierten en Argentina, lo cierto es que la justicia comenzó a acercarse peligrosamente al corazón mismo del fenómeno Manaos.